當衛星開始”數”停車場裡的車——專訪張鏵兮教授:另類資料如何改寫資本市場,ESG的下一個十年在哪裡
在傳統財報發佈之前,有人已經通過衛星照片數清了零售商停車場裡的車;在洗錢資金試圖隱身於加密貨幣混幣器時,演算法從異常流量中嗅出了蛛絲馬跡。當”另類資料”成為對沖基金的秘密武器,普通投資者是否被擋在了新的資訊高牆之外?ESG從概念熱潮走向價值驅動,企業又該如何避免”漂綠”陷阱? 清華大學五道口金融學院博士後研究員、南開大學金融學院副教授張鏵兮,長期深耕另類資料、公司金融與ESG研究。近日,我們對她進行了一次深度專訪。
【張铧兮教授簡介】
張铧兮,清華大學五道口金融學院博士後研究員、南開大學金融學院副教授,主要研究領域涵蓋另類數據資本市場應用、公司財務治理、ESG可持續金融、金融監管與反洗錢科技。長期聚焦數字金融與資本市場微觀機制研究,擅長以衛星遙感數據、區塊鏈數據等另類數據,解析企業真實經營狀況、市場信息不對稱問題與可持續發展底層邏輯。 其多篇學術成果發表於國際頂級會計與金融期刊,研究成果亦刊載於權威財經刊物,同時參與國家自然科學基金、教育部人文社科基金等多項國家級科研課題。研究兼具理論深度與實務價值,既聚焦資本市場公平性、數據技術賦能金融監管等前沿議題,也深耕價值導向的ESG實踐研究,為機構投資、企業可持續發展、金融監管創新提供專業參考與新思路。
一、什麼是另類數據?——從”看財報”到”看衛星”
問:“另類資料“這個詞在金融圈很火,但普通讀者可能比較陌生。您能用通俗的話解釋一下嗎?
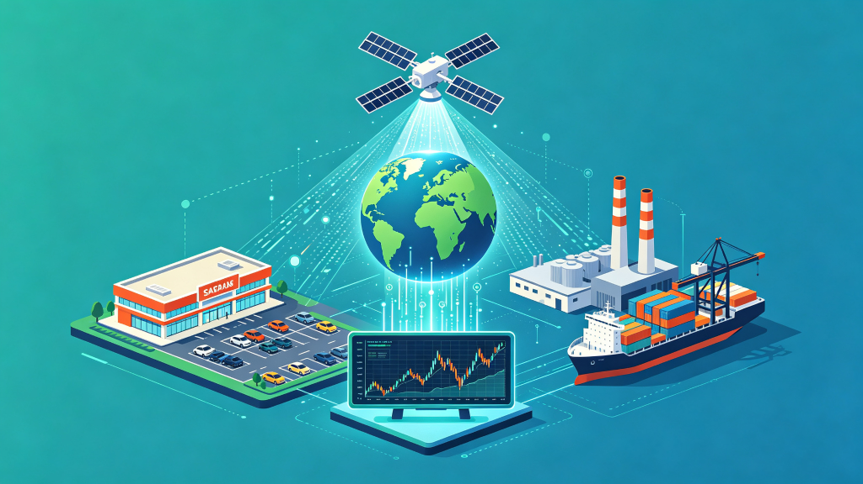
張鏵兮:傳統上,投資者判斷一家公司好不好,主要看財報、看公告、看分析師研報——這些都是”官方發佈”的資訊。而另類資料,簡單來說就是那些不是公司主動披露、但同樣能反映經營狀況的資訊。 打個比方,你想知道一家連鎖超市生意好不好,不用等三個月後的財報。你可以去數它停車場裡停了多少輛車,看它的購物App下載量,看社交媒體上的討論熱度——這些都是另類資料。它的核心價值在於”提前”和”真實”:比財報早,而且很難造假。
| 另類資料的三大典型來源 • 衛星資料:停車場車流量、工廠煙囪熱度、港口集裝箱密度、石油儲罐變化 • 行為資料:App下載量、網頁訪問量、社交媒體情緒、消費者交易記錄 • 區塊鏈數據:鏈上轉帳記錄、錢包位址關聯、混幣器流量異常 |
問:這些五花八門的資料,真的能和上市公司業績掛上鉤嗎?
張鏵兮:當然能,而且相關性非常強。我和合作者在一項研究中,分析了美國主要零售商的衛星停車場資料。我們統計每家門店停車場的佔用率,計算”同店停車場填充率”的同比變化,結果發現這個指標能顯著預測零售商的同店銷售增長——而同店銷售正是零售企業最核心的業績指標。 更重要的是,這種預測能力是增量的。哪怕你已經知道了分析師預期、看了股價走勢,加上停車場資料後,預測準確度還能再提升。這說明另類資料裡確實包含了傳統資訊管道沒有覆蓋到的東西。
二、另類資料如何影響股市?——停車場裡的”股價密碼”
問:既然停車場資料能預測業績,股價會不會提前反映?畢竟市場是有效的。
張鏵兮:這正是我們研究中最關鍵的發現——股價並沒有提前反映這些資訊。我們做了測試:在財報發佈前,根據停車場資料好壞把零售商分組,然後看財報當天的股價反應。結果很清晰:資料好的那組顯著上漲,資料差的那組顯著下跌,而且這個收益差是在財報發佈當天才實現的,之前並沒有明顯的提前反應。
| “遠非創造一個公平的競爭環境,另類資料的興起正在為那些有規模、有資源獲取它的玩家,製造一個難以進入的’長期阿爾法生成領域’。” |
問:那是不是誰拿到資料誰就能賺錢?
張鏵兮:確實存在顯著的超額收益。我們的回測顯示,做多停車場資料異常好的公司、做空資料異常差的公司,在財報視窗期可以獲得可觀的超額收益,且已扣除做空借券成本。
但問題在於,這些資料不是免費的。衛星圖像和資料處理服務價格不菲,通常只有大型對沖基金才買得起。普通散戶根本接觸不到。所以我們看到的是,有資料的機構在財報前悄悄佈局,而散戶往往是交易的對手方。
| 研究核心發現一覽 • 衛星停車場資料可顯著預測零售商同店銷售增長 • 分析師未能充分聚合這些資訊,盈利預測存在系統性偏差 • 股價在財報發佈前未提前反映,大部分收益在公告日實現 • 知情做空者在公告前5天開始增加借券,散戶則是淨買入方 • 另類資料的引入擴大了買賣價差,加劇了資訊不對稱 |
問:您提到做空者,他們具體是怎麼利用這些資料的?
張鏵兮:我們用證券借貸資料分析發現了一個時間規律。對於停車場資料異常差——也就是業績大概率爆雷的公司——在財報發佈前5天左右,市場借券量會顯著上升。有資訊的做空者已經開始動手了。
但普通投資者看不到這些資料,也看不到每日做空倉位變化(這些只對付費機構開放)。所以在財報發佈前,散戶往往還在淨買入這些“問題股票“,完全不知道風暴即將來臨。等財報一發佈、股價暴跌,散戶被套,做空者獲利離場——這就是一個典型的”資訊收割”過程。
問:這聽起來有點讓人不安。另類資料是不是反而加劇了市場不公平?
張鏵兮:這是我們研究想引發討論的核心。傳統監管邏輯是”公平披露”——Reg FD要求公司向所有人同時披露重大資訊。但另類資料的興起相當於繞開了這套規則:公司沒有“披露“任何東西,但外部機構通過技術手段獲取了實質性的資訊優勢。
我們的實證證據表明,另類資料的引入確實增加了投資者之間的資訊不對稱,財報期間的買賣價差也顯著擴大了。二十年前,SEC主席曾說資訊不對稱就像”帶大門和高牆的社區”,小投資者進不去。今天,另類資料可能正在築起一道新的高牆。
當然,我不是說另類資料本身是壞事。它確實提高了資訊效率,也約束了管理層行為。但關鍵在於,我們需要思考如何讓技術進步的紅利被更廣泛地分享,而不是只流向少數機構。
三、另類數據的實戰——從反洗錢說起
問:除了投資決策,另類資料還有哪些應用場景?您在反洗錢領域也做了不少研究。
張鏵兮:反洗錢是一個非常典型的應用場景。傳統反洗錢主要依賴銀行交易流水,但洗錢手段在進化,傳統監管越來越力不從心。現在的洗錢犯罪早就不只是現金走私和地下錢莊了,虛擬貨幣、DeFi、混幣服務讓資金流向變得極其不透明。這時候,另類數據就派上用場了。
問:具體怎麼用?能舉幾個例子嗎?
張鏵兮:第一個方向是衛星紅外資料。從太空可以監測工廠熱能排放、港口集裝箱密度、石油儲罐變化。這些資料能核實大宗貿易的真實性——如果一家公司聲稱進口了大量石油,但衛星顯示儲油罐根本沒變化,那背後可能就有虛假貿易洗錢的風險。
第二個是多模態行為資料。把地理軌跡、社交關聯、支付習慣整合起來,構建多維風險畫像。一個人突然頻繁往返高風險地區,同時社交網路出現可疑關聯,支付習慣也異常變化——把這些信號疊加,就能識別傳統方法發現不了的風險。
第三個,也是最有意思的,是區塊鏈帳本資料。
問:區塊鏈不是匿名的嗎?怎麼用來反洗錢?
張鏵兮:這是常見誤解。區塊鏈是”偽匿名”——錢包位址不直接關聯身份,但所有交易記錄都是公開的、不可篡改的。我們做了一個視角轉換:把區塊鏈帳本看作一個去中心化的會計記帳系統,然後用法務會計的方法去分析。
你會發現,犯罪分子為了隱藏身份,會把資金灌入混幣器,試圖切斷輸入輸出的聯繫。但這個行為本身就在公開帳本上留下了刺眼痕跡——短時間內大量資金密集湧入某個節點,造成異常流量峰值。就像一個人半夜偷偷把一大袋錢倒進公共洗衣機,雖然錢混在一起了,但倒錢這個動作本身就被拍下來了。
| “追求絕對匿名的過程,往往在公開帳本上留下了最刺眼的痕跡。匿名化行為本身,就是一種向監管機構發出的高風險信號。” |
我們參考了一項頂級會計期刊的研究,它分析了2019年斯里蘭卡復活節爆炸案背後的加密貨幣資金鏈。研究發現,在襲擊前夕,特定混幣服務的錢包出現了極其顯著的異常交易量。這證明僅靠資料流程結構的變化,就能識別非法資金流動,甚至不需要知道錢包背後是誰。
問:監管機構使用另類資料時,有沒有需要注意的問題?
張鏵兮:有一個很重要的”擠出效應”。我們參考的研究發現,當美國證監會(SEC)把大量精力投入到審查企業是否與”支援恐怖主義國家”有業務往來時——這當然是重要的國家安全目標——它用於正常財務報告監管的資源就被擠佔了。在反恐審查壓力大的時期,SEC對企業普通財務造假的識別率顯著下降。
這給我們的啟示是:另類資料賦能監管是好事,但不能因為追求新領域的監管,就放鬆了對傳統財務資訊品質的把關。兩者需要平衡。
| 另類資料在反洗錢中的三大應用路徑 1. 結構性預警:監測混幣器、未監管交易所的流量畸變,早期識別非法資金聚合 2. 法務會計追蹤:利用區塊鏈不可篡改性,還原複雜交易鏈條,鎖定資金來源去向 3. RegTech賦能:機器學習+多維另類資料,從事後打擊轉向事前預防、事中監測 |
四、ESG——從“做樣子“到“真價值“
問:聊完另類資料,我們轉向ESG。您怎麼看ESG在當前金融市場中的角色?
張鏵兮:ESG這幾年從”小眾概念”變成了”標配話題”,但很多人對它的理解還停留在表面。我認為ESG的本質,是對傳統會計資訊體系的一次重要補充。
傳統財務報表主要反映企業過去的經營成果,但很多影響長期價值的因素——環境風險、社會責任、治理結構——在報表裡體現不出來,或者很滯後。ESG框架的提出,就是為了彌補這個不足,通過引入非財務資訊,更全面地評估企業的價值和風險。
但現在的問題是,ESG有點”泛化”了。很多企業把ESG當成公關工具,做個報告、搞個活動,就宣稱自己是”ESG友好型企業”。這就是”漂綠”。我認為,真正有價值的ESG,應該是“價值驅動“的,而不是“形象驅動“的。
問:您提到要“從決策者的視角看價值驅動的ESG行為“,這個怎麼理解?
張鏵兮:企業的ESG行為歸根到底是人的決策。CEO、董事會、核心管理層的動機、認知、社會網路,都會影響企業在ESG上的選擇。
有些企業做ESG,是因為管理者真心相信可持續發展能創造長期價值,這是”價值驅動”。有些是為了迎合投資者偏好、提升股價,這更像”策略驅動”。還有些只是為了掩蓋其他問題,用ESG來”洗白”形象。
從社會網路的角度去分析這些決策者,我們可以更好地理解他們的動機和行為模式,從而分辨出哪些ESG行為真正提高了企業價值,哪些只是表面功夫。對投資者來說,不能只看ESG評級,還要看ESG行為是不是”真的”。
問:您有一項研究發現空氣污染會影響企業的財務報告行為,這聽起來有點跨界。
張鏵兮:這是我發表在《Journal of Accounting and Public Policy》上的研究,主題是”陰霾日子裡的財務報告”。它其實觸及了ESG中”E”(環境)的核心——環境品質不僅影響人的健康,還會影響人的決策,進而影響企業的財務行為。
我們發現,長期暴露在空氣污染中的企業,更有可能進行真實盈餘管理(REM)——就是通過操縱實際經營活動來達到短期業績目標,比如過度生產攤薄成本、削減研發費用增加短期利潤。這些行為能讓短期財報好看,但損害長期價值。
我們用能見度衡量空氣污染,結果發現:能見度每下降一個標準差,企業的真實盈餘管理程度就增加約24.3%。而且這個效應主要體現在過度生產和費用削減上。
| 空氣污染如何影響企業財務行為? 機制一:管理者認知偏差——空氣污染影響神經認知功能、增加攻擊性、改變激素水準,導致管理者更短視 機制二:員工生產率下降——空氣污染降低員工效率,企業實際業績低於預期,管理者有動機”補”財報 調節因素:分析師壓力大、機構持股低、公司治理差的企業,受影響更顯著 |
這項研究的政策含義很明確:改善環境品質,不僅僅是環保部門的事,它也能提高資本市場的資訊品質。會計監管者和環保監管者應該合作,因為空氣品質好了,企業的財務報告品質也會跟著提升。這就是ESG理念的生動例證——環境因素和企業財務表現從來都不是割裂的。
五、ESG的下一站——我們該往哪裡走?
問:最後一個問題。對於希望在ESG方面有所作為的企業、投資機構和監管部門,您建議著重於哪個方向?
張鏵兮:基於我的研究和觀察,我認為未來ESG工作應該著重在以下幾個方向:
方向一:從“漂綠“到“真綠“——建立價值驅動的ESG評估體系
當前ESG最大的痛點是資訊品質參差不齊,”漂綠”嚴重。未來的重點應該是建立一套基於“決策者動機“和“實質行為“的評估框架,而不是簡單看企業披露了什麼。具體來說:分析決策者背景和社會網路判斷ESG承諾的可信度;關注實際資源投入而非文字描述;利用另類資料驗證ESG聲明的真實性。
方向二:深化“環境“維度——把E從軟指標變成硬約束
我的研究表明,環境因素對企業財務行為有實實在在的影響。但目前很多企業的”E”還停留在公益捐贈等軟層面。未來,應該把環境風險納入企業的核心財務決策和風險管理框架。比如,投資決策時評估氣候風險敞口,財務預測時考慮環境監管趨嚴的成本影響,高管激勵時納入環境績效指標。
方向三:另類資料賦能ESG監管——用技術穿透“漂綠“面紗
這是我認為最有潛力的方向。另類資料最大的優勢是”客觀”和”即時”——衛星不會撒謊,感測器的資料不會造假。把另類資料引入ESG監管,可以有效解決”自說自話”的問題。比如用衛星紅外資料監測工廠實際排放,用船舶追蹤資料核實碳排放聲明,用區塊鏈技術追蹤綠色債券資金的實際用途。
方向四:關注決策者與治理——ESG的“人“的因素
ESG歸根到底是人的決策。企業和投資者都應更加關注治理結構和決策者特徵對ESG行為的影響。董事會多樣性、高管激勵機制、股權結構,都會影響ESG決策的品質。我的研究也發現,公司治理差的企業更容易受外部因素干擾而做出短視決策。完善的治理機制能説明企業堅持長期價值導向的ESG實踐。
方向五:跨部門協同——打破“環保“和“金融“的壁壘
ESG不是某一個部門的事,它需要環保、金融、稅務、監管等多個部門的協同。我的研究表明改善空氣品質能提升財務報告品質,這就是典型的”跨界紅利”。未來應建立更多跨部門協作機制:環保監測資料與金融監管共用,綠色金融政策引導企業環保投入,稅收優惠激勵真實的ESG行為。只有形成合力,ESG才能從”概念”真正落地為”價值”。
| 張鏵兮教授的ESG五大方向總結 1. 價值驅動評估:從看披露到看實質,識別”真綠”與”漂綠” 2. 環境維度硬化:把E從軟指標變成財務決策的硬約束 3. 另類數據賦能:用衛星、感測器等客觀資料穿透ESG資訊迷霧 4. 治理與人的因素:關注決策者動機和公司治理對ESG品質的影響 5. 跨部門協同:打破環保與金融的壁壘,形成制度合力 |
結語
採訪最後,張鏵兮教授說了一段讓我印象深刻的話。她說,無論是另類資料還是ESG,本質上都在回答同一個問題:我們如何更真實、更全面地認識一家企業的價值?
傳統財報給了我們一個視角,但它不完整。另類資料拓展了我們觀察企業的維度,ESG則提醒我們,企業的價值不僅在於賺了多少錢,還在於它如何對待環境、員工和社會。
技術在進步,資料在爆炸,但金融市場的核心邏輯沒有變——資訊就是力量,而公平的資訊獲取,是市場健康運行的基石。另類資料不應該成為新的”數字鴻溝”,ESG也不應該淪為新的”形象工程”。只有當技術進步的紅利被更廣泛地分享,當可持續發展的理念真正融入企業決策,我們才能迎來一個更有效率、也更加公平的金融市場。